Minggu, 22 Maret 2015

Akuntansi Internasional (BAB 2)

PERKEMBANGAN DAN KLAISFIKASI

Akuntansi harus memberikan respon terhadap kebutuhan masyarakat akan informasi yang terus berubah dan mencerminkan kondisi budaya, ekonomi, hukum, sosial, dan politik yang ada dalm lingkup operasinya. Pada awalnya akuntansi tidak lebih dari sistem pencatatan perbankan tertentu dan skema pemungutan pajak. Namun seiring semakin bermunculan perusahaan-perusahaan moderen yang mendorong pelaporan keuangan dan auditing secara periodik maka akuntan harus mengikuti perkembangan yang terjadi dan mampu untuk mengukur dan melaporkan kewajiban pemulihan kondisi lingkungan dan mampu mengungkapkan praktik-praktik kotor yang terjadi. Akuntansi memberikan informasi pengambilan keputusan kepada pasar surat berharga. Hal ini membawa kita untuk melakukan klasifikasi. Klasifikasi merupakan dasar untuk memahami dan menganalisis mengapa dan bagaimana sistem akuntansi nasional berbeda-beda. Kita juga dapat menganalisis apakah sistem – sistem tersebut cenderung menyatu atau berbeda.

PERKEMBANGAN
Standard an praktik akuntansi di setiap Negara merupakan hasil dari interaksi yang kompleks di antara faktor ekonomi, sejarah, kelembagaan dan budaya. Dengan memahami perkembangan akuntansi yang terjadi maka kita akan mampu memahami sistem akuntansi suatu negara dengan faktor yang mempengaruhinya, karena akuntansi bereaksi pada lingkungannya, maka akuntansi setiap negara akan berbeda karena lingkungan yang berbeda pada setiap negara. Ada delapan faktor yaitu :

1. Sumber pendanaan.
Di Negara – Negara dengan pasar ekuitas yang kuat seperti amerika serikat dan inggris akuntansi memiliki focus atas seberapa baik manajemen menjalankan perusahaan dan di rancang untuk membantu investor menganalisis arus kas masa depan dan resiko terkait.

2. Sistem hukum.
Sistem hukum menentukan bagaimana individu dan lembaga berinteraksi. Dunia barat memiliki dua orientasi dasar : kodifikasi hukum dan hukum umum.

3. Perpajakan.
Peraturan pajak secara efektif menentukan standar akuntansi karena perusahaan harus mencatat pendapatan dan beban dalam akun mereka untuk mengklaimnya untuk kegiatan perpajakan.

4. Ikatan politik dan ekonomi.
Akuntansi di alihkan melalui penaklukan, perdagangan dan kekuatan sejenis. Sistem pencatatan berpasangan yang beawal di italia pada tahun 1400-an secara perlahan – lahan menyebar luas di eropa bersamaan dengan gagasan – gagasan pembaharuan lainnya.

5. Inflasi.
Inflasi mengaburkan biaya historis akuntansi melalui penurunan berlebihan terhadap nilai–nilai asset dan beban- beban terkait, sementara di sisi lain melakukan peningkatan berlebihan terhadap pendapatan.

6. Tingkat perkembangan ekonomi.
Faktor yang mempengaruhi jenis transaksi usaha yang dilaksanakan dalam suatu perekonomian dan menentukan manakah yang paling utama.

7. Tingkat pendidikan.
Standar dan praktik akuntansi yang sangat rumit (sophisticated) akan menjadi tidak berguna jika disalahartikan dan disalahgunakan.

8. Budaya.
Di sini budaya berarti nilai – nilai dan prilaku yang di bagi oleh suatu masyarakat. Variabel budaya mendasari pengaturan kelembagaan di suatu Negara.

Hofstede menjelaskan empat dimensi budaya nasional (nilai sosial) :
  1. Individualisme, merupakan kecenderungan terhadap tatanan sosial yang tersusun longgar dibandingkan terhadap tatanan yang tersusun ketat dan saling tergantung.
  2. Jarak kekuasaan, sejauh mana hierarki dan pembagian kekuasaan dalam suatu lembaga dan organisasi secara tidak adil dan dapat diterima.
  3. Penghidaran ketidakpastian, sejauh mana masyarakat tidak merasa nyaman dengan ambiguitas dan suatu masa depan yang tidak pasti.
  4. Maskulinitas, sejauh man peranan gender di bedakan dan kinerja dan pencapaian yang dapat dilihat (nilai-nilai maskulin yang tradisional) ditekankan daripada hubungan dan perhatian (nilai-nilai feminim yang tradisional)
Berdasarkan analisis diatas Gray mengusulkan empat dimensi nilai akuntansi yang memengaruhi praktik pelaporan keuangan suatu negara :
  1. Provesionalisme versus kontrol wajib : preferensi terhadap pelaksanaan pertimbangan provesional individu dan regulasi sendiri kalangan profesional dibandingkan terhadap kepatuhan dengan ketentuan hukum yangtelah di tentukan.
  2. Keseragaman versus fleksibilitas : preferensi terhadap keseragaman dan konsistensi dibandingkan dengan fleksibilitas dalam berekasi terhadap suatu keadaan tertentu.
  3. Konservatisme versus optimisme : preferensi terhadap ukuran-ukuran laba yang lebih konservatif merupakan hal yang konsisten dengan penghindaran ketidakpastian yang kuat yang berasal dari perhatian terhadap keamanan dan kebutuhan yang dipersepsikan untuk mengadopsi pendekatan yang hati-hati untuk menangani ketidakpastian masa depan.
  4. Kerahasiaan versus tranparansi : preferensi atas kerahasiaan dan pembatasan informasi usaha menurut dasar kebutuhan untuk tahu dibandingkan dengan kesediaan untuk mengungkapkan informasi kepada publik.
EMPAT PENDEKATAN TERHADAP PERKEMBANGAN AKUNTANSI
Klasifikasi awal yang di lakukan adalah di usulkan oleh Mueller pertengahan tahun 1960-an. Ia mengindentifikasi empat pendekatan terhadap perkembangan akuntansi di Negara – Negara barat dengan sistem ekonomi berorientasi pasar.
  1. Berdasarkan pendekatan makroekonomi, praktik akuntansi didapatkan dari dan di rancang untuk meningkatkan tujuan makroekonomi nasional.
  2. Berdasarkan pendekatan mikroekonomi , akuntansi berkembang dari prinsip- prinsip mikroekonomi.
  3. Berdasarkan pendekatan disiplin independen , akuntansi berasal dari praktik bisnis dan berkembang secara ad hoc, dengan dasar perlahan-lahan dari pertimbangan, coba –coba dan kesalahan.
  4. Berdasarkan pendekatan seragam, akuntansi distandarisasi dan digunakan sebagai alat untuk kendali administrative oleh pemerintah pusat.

Referensi : 
Choi.D.S Frederick., Meek. K Gary, 2005, INTERNATIONAL ACCOUNTING, Buku 1, Edisi 5, Jakarta: Salemba Empat.

Akuntansi Internasional (BAB 1)

PENDAHULUAN

Akuntansi memainkan peranan yang sangat penting dalam masyarakat. Sebagai cabang ilmu ekonomi, akuntansi memberikan informasi mengenai suatu perusahaan dan transaksinya untuk memfasilitasi keputusan alokasi sumber daya oleh para pengguna informasi tersebut. jika informasi yang dilaporkan dapat diandalkan dan bermanfaat, sumber daya yang terbatas tersebut dialokasikan secara optimal, dan sebaliknya lokasi sumber daya akan menjadi kurang optimal jika informasi kurang andal dan tidak bermanfaat.
Akuntansi internasional, yang merupakan subjek buku teks ini, tidaklah berbeda dari peranan yang dimaksudkan.  Yang membuat sudinya berbeda adalah perusahaan yang dilaporkan adalah perusahaan multinasional dengan opersai dan transaksi yang melintasi batas-batas Negara, atau suatu perusahaan dengan kewajiban pelaporan kepada para pengguna yang berlokasi di Negara selain Negara perusahaan pelaporan.
Ingatlah bahwa akuntansi mencakup beberapa proses yang luas: pengukuran, pengungkapan, dan auditing. Pengukuran adalah proses mengidentifikasikan, mengelompokkan, dan menghitung aktivitas ekonomi atau transaksi. Pengukuran ini memberikan masukan mmendalam mengenai profitabilitas operasi suatu perusahaan dan kekuatan posisi keuangannya. Pengungkapan adalah proses dimana pengukuran akuntansi dikomunikasikan kepada para pengguna yang diharapkan. Bidang ini memusatkan perhatian pada isu-isu seperti apa yang akan dilaporkan, kapan, dengan cara apa, dan kepada siapa. Auditing adalah proses dimana kalangan professional akuntansi khusus (auditor) melakukan atestasi (pengujian) terhadap keandalan proses pengukuran dan komunikasi. Apabila auditor internal adalah karyawan perusahaan yang bertanggung jawab kepada manajemen, maka auditor eksternal adalah pihak bukan karyawan yang bertanggung jawab untuk melakukan atestasi bahwa laporan keuangan perusahaan disusun menurut standar akuntansi yang berlaku umum.
Pemahaman terhadap dimensi internasional dari proses akuntansi yang baru saja di jelaskan merupakan sesuatu yang penting bagi mereka yang ingin mengelola suatu usaha, atau memperoleh atau memasok pembiayaan melintasi batas-batas Negara. Jumlah akuntansi dapat berbeda secara signifikan sesuai dengan prinsip-prinsip yang mengaturnya. Perbedaan – perbedaan dalam budaya, praktik bisnis, struktur politik dan perundang-undanga, system hukum, nilai mata uang, tingkat inflasi local, risiko bisnis dan hukum pajak seluruhnya mempengaruhi bagaimana MNC melakukan kegiatan operasinya dan melakukan pelaporan keuangan di seluruh dunia.

SUDUT PANDANG SEJARAH
Sejarah akuntansi merupakan sejarah internasional. Kronologi berikut ini menunjukkan bahwa akuntansi telah meraih keberhasilan besar dalam kemampuannya untuk diterapkan dari suatu kondisi nasional ke kondisi lainnya sementara di pihak lain. Memungkinkan timbulnya pengembangan terus-menerus dalam bidang teori dan praktik di seluruh dunia.
Sebagai permulaan, system pembukuan berpasangan, yang umumnya dianggap sebagai awal penciptaan akuntansi seperti yang kita ketahui hari ini berawal dari Negara-negara kota di Italia pada abad ke-14 dan 15. Perkembangannya didorong oleh pertumbuhan perdagangan internasional di italia utara selama masa akhir abad pertengahan dan keinginan pemerintah untuk menemukan cara dalam mengenakan pajak terhadap transaksi komersial. “Pembukuan ala italia” kemudian beralih ke jerman untuk membantu para pedagang pada zama fugger dan kelompok Hanseatik. Pada waktu yang hamper bersamaan, para filsuf bisnis di belanda mempertajam cara menghitung pendapatan periodic dan aparat pemerintah di Prancis menemukan keuntungan menerapkan keseluruhan system dalam perencanaan dan akuntabilitas pemerintah.
Singkat kata, gagasan mengenai akuntansi pembukuan berpasangan mencapai kepulauan inggris. Perkembangan inggris raya menciptakan kebutuhan yang tak terelakkan lagi bagi kepentingan komersial inggris untuk mengelola dan mengendalikan perusahaan di daerah koloni, dan untuk pencatatan perusahaan colonial mereka yang akan diperiksa ulang dan diverifikasi. Kebutuhan-kebutuhan ini menyebabkan tumbuhnya masyarakat akuntansi pada tahun 1850-an dan suatu profesi akuntansi yang terorganisasi di Skotlandia dan Inggris selama tahun 1870-an.

SUDUT PANDANG KONTEMPORER
Apabila usaha-usaha untuk mengurangi perbedaan akuntansi internasional merupakan sesuatu yang penting di satu sisi, sekarang ini terdapat sejumlah faktor tambahan yang turut menambah pentingnya mempelajari akuntansi internasional. Faktor-faktor ini tumbuh dari pengurangan yang signifikan dan terus-menerus hambatan perdagangan dan modal secara nasional yang terjadi secara bersamaan dengan kemajuan dalam teknologi informasi. Pengendalian nasional terhadap arus modal, valuta asing, investasi asing langsung, dan transaksi terkait telah diliberalisasikan secara dramatis dalam beberapa tahun terakhir, sehingga mengurangi hambatan-hambatan terhadap bisnis internasional.
Kemajuan dalam teknologi informasi juga menyebabkan perubahan radikal ekonomi produksi dan distribusi. Produksi yang terintegrasi secara vertical tidak lagi menjadi bukti model operasi yang efisien. Hubungan informasi, secara global dan seketika memberi makna bahwa produksi semakin dialihkontrakkan kepada siapa saja dengan ukuran apapun di mana saja di dunia yang memiliki kemampuan terbaik dalam melakukan suatu pekerjaan atau suatu bagian dari pekerjaan tersebut. hubungan wajar timbal balik yang menjadi karakter hubdungan perusahaan dengan pemasok, perantara dan pelanggan mereka digantikan dengan hubungan kerja sama global dengan pemasok, pemasok dari pemasok, perantara, pelanggan, dan pelanggan dari pelanggan. 

PERTUMBUHAN DAN PENYEBARAN OPERASI MULTINASIONAL
Bisnis internasional secara tradisional terkait dengan perdagangan luar negeri. Kegiatan ini yang berakhir dari masa lampau, akan terus berlanjut. Isu akuntansi utama yang berhubungan dengan kegiatan ekspor dan impor adalah akuntansi untuk transaksi dalam mata uang asing. Sebagai contoh misalnya Solvay melakukan ekspor sejumlah besar obat-obatan kepada sebuah importer brasil dan mengirimkan tagihan dalam mata uang real brasil. Seandainya nilai real mengalami penurunan relative terhadap euro sebelum dilakukannya pembayaran, Solvay akan mengalami kerugian dalam mata uang asing karena real akan menghasilkan euro yang lebih kecil pada saat konversi setelah devaluasi dibandingkan sebelum devaluasi.
Saat ini, bisnis internasional semakin berhubungan dengan investasi asing langsung, yang meliputi pendirian system manufaktur atau distribusi di luar negeri dengan membentuk afiliasi yang dimiliki seutuhnya, usaha patungan atau aliansi strategis.

KOMPETISI GLOBAL
Faktor lain yang turut menyumbangkan semakin pentingnya akuntansi internasional adalah fenomena kompetisi global. Penentuan acuan, suatu tindakan untuk membandingkan kinerja satu pihak dengan suatu standar yang memadai, bukanlah hal yang baru. Yang baru adalah standar perbandingan yang digunakan kini melampaui batas-batas nasional.
Dalam penentuan acuan terhadap pesaing internasional, seseorang harus berhati-hati untuk memastikan bahwa perbandingan yang dilakukan memang benar-benar dapat dibandingkan. Sebagai contoh, satu alat ukur kinerja yang sering digunakan adalah pengembalian atas ekuitas.

MERGER DAN AKUISISI LINTAS BATAS
Seiring dengan berlanjutnya tren global atas konsolidasi industry, berita mengenai merger dan akuisisi internasional praktis merupakan kenyataan sehari-hari. Apabila merger umumnya diringkas dengan istilah sinergi operasi atau skala ekonomi, akuntansi memainkan peranan penting dalam mega konsolidasi ini karena angka-angka yang dihasilkan akuntansi bersifat mendasar dalam proses penilaian perusahaan. perbedaan aturan pengukuran nasional dapat memperumit proses penilaian perusahaan. Perbedaan aturan pengukuran akuntansi dapat menimbulkan arena bermain yang tidak sebanding dalam pasar untuk memperoleh kendali perusahaan.

INOVASI KEUANGAN
Manajemen risiko telah menjadi istilah yang popular dalam liingkungan perusahaan dan manajemen. Denga deregulasi pasar keuangan dan pengendalian modal yang terus dilakukan, volatilitas dalam harga komoditas, valuta asing, kredit dan ekuitas menjadi hal yang biasa dewasa ini. Berdasarkan kondisi dunia saat ini, manajer keuangan perlu menyadari risiko yang mereka hadapi yang berasal dari volatilitas tersebut, memutuskan risiko manakah yang perlu dilindungidan mengevaluasi hasil strategi manajemen risiko yang dijalankan. Pada saat bersamaan, kemajuan dalam teknologi keuangan memungkinkan pergeseran risiko keuangan kepada pundak orang lain. Meski demikian, beban untuk mengukur risiko antar pihak tidak dapat dialihkan dan sekarang berada pada pundak sekelompok besar pelaku pasar.

INTERNASIONALISASI PASAR MODAL
Faktor yang mungkin banyak menyumbangkan perhatian lebih terhadap akuntansi internasional di kalangan eksekutif perusahaan, investor, regulator pasar, pembuat standar akuntansi, dan para pendidik ilmu bisnis adalah internasionalisasi pasar modal seluruh dunia.
Federasi pasar modal dunia melaporkan bahwa jumlah perusahaan domestic yang mencatatkan sahamnya meningkat di beberapa pasar dan menurun di beberapa pasar yang lain selama masa-masa awal decade sekarang. Meskipun demikian, rata-rata ukuran dan volume perdagangan per tahun atas perusahaan yang mencatatkan sahamnya telah tumbuh secara besar, yang sebagian diakibatkan oleh merger dan akuisis, yang juga berakibat pada penghapusan pencatatan saham yang dilakukan beberapa perusahaan yang terkait.
Ratusan perusahaan emiten asing telah mencatatkan ekuittasnya pada sejumlah pasar modal di eropa, amerika utara, dan jepang selama bertahun-tahun. Meski demikian jumlah perusahaan asing yang mencatatkan saham pada kebanyakan pasar modal selain bursa efek new york dan Nasdaq telah menurun. Hal ini menunjukkan bahwa banyak emiten yang mempertanyakan manfaat dari proses pencatatan saham tersebut dan bahwa manfaat untuk pencatatan saham di luar negeri lebih besar apabila dilakukan di amerika serikat ketimbang di Negara lain. Tiga wilayah pasar ekuitas terbesar adalah amerika utara, asia pasifik, dan eropa.


Referensi : 
Choi.D.S Frederick., Meek. K Gary, 2005, INTERNATIONAL ACCOUNTING, Buku 1, Edisi 5, Jakarta: Salemba Empat.  

Tugas Akuntansi Internasional

PENYELESAIAN KASUS 2-2

Jawaban :


1. Akuntansi di jerman dirancang untuk menghitung jumlah laba yang sangat hati-hati sehingga membuat kreditor tidak mengalami kerugian. Hukum pajak secara garis besar menentukan akuntansi komersial. Prinsip penentuan menentukan bahwa laba kena pajak ditentukan oleh apa yang tercatat dalam catatan keuangan perusahaan. provisi pajak yang tersedia dapat digunakan hanya jika semua sudah tercatat. Dengan kata lain, ini berarti jika suatu depresiasi khusus atau yang mengalami percepatan digunakan untuk perhitungan pajak, maka hal yang sama juga harus dibebankan untuk keperluan pelaporan keuangan. Dominasi akuntansi pajak berarti tidak ada perbedaan yang dibuat antara laporan keuangan yang disusun untuk keperluan pajak dan yang disajikan dalam laporan keuangan.

2. Kelompok usaha Volkswagen menerapkan standar akuntansi internasional (IAS, sekarang pelaporan keuangan internasional, atau IFRS) untuk tahun fiscal 2001. Keterangan berikut diambil dari laporan tahunan Volkswagen tahun 2001, yang menjelaskan perbedaan antara hukum komersial jerman (HGB) dan IAS, yang diterapkan oleh Volkswagen. Laporan keuangan yang telah memberikan penyajian yang benar dan wajar terhadap aktiva bersih, posisi keuangan, dan kinerja laba kelompok usaha Volkswagen. Laporan keuangan konsolidasi disusun dalam euro. Kecuali dinyatakan lain, semua jumlah dinyatakan dalam jutaan euro. Laporan laba rugi dibuat sesuai dengan metode biaya penjualan yang diterima secara internasional. Penyusunan laporan keuangan konsolidasi sesuai dengan IAS menggunakan asumsi yang terkait dengan jumlah pos yang disajikan yang mempengaruhi jumlah dalam neraca dan laporan laba rugi konsolidasi serta pengungkapan aktiva dan kewajiban kontijensi. Kondisi yang ditetapkan dalam seksi 292a hukum komersial jerman (HGB) berupa pengecualian dari keharusan untuk menyusun laporan keuangan konsolidasi sesuai dengan hukum komersial jerman telah terpenuhi. Penilaian terhadap kondisi tersebut didasarkan pada standar akuntansi jerman no.1 (DSR 1) yang diterbitkan oleh komite standar akuntansi jerman. Untuk memastikan kesamaan dengan laporan konsolidasi yang dibuat sesuai dengan hukum komersial jerman, seluruh pengungkapan dan catatan penjelasan yang diharuskan oleh hukum komersial jerman yang melebihi ruang lingkup yang diharuskan oleh IAS juga diterbitkan.

3. Penerapan IAS :
  • Aktiva berwujud yang disewa guna usahakan pembiayaan dikapitalisasi dan kewajiban terkait diakui sebagai kewajiban dalam neraca, asalkan risiko dan pengembalian kepemilikan secara subtansial dapat diatribusikan kepada perusahaan-perusahaan dalam kelompok usaha Volkswagen AG sesuai dengan IAS 17.
  • Sebagai pihak sebagai penyedia sewa guna usaha pembiayaan, aktiva yang disewa guna usahakan tidak dikapitalisasi tetapi cicilan sewa guna usaha yang didiskontokan disajikan sebagai piutang
  • Aktiva berwujud yang dapat di dipindahkan didepresiasikan dengan menggunakan metode garis lurus dan bukan metode saldo menurun
  • Goodwill yang berasal dari konsolidasi modal yang berasal dari akuisisi perusahaan
  • Persediaan harus dinilai sebesar biaya perolehan penuh
  • Provisi hanya dibuat ketika terdapat kewajiban kepada pihak ketiga
  • Perbedaan dari translasi laporan keuangan yang disusun dalam mata uang asing tidak dicatat dalam laporan laba rugi
  • Kewajiban jangka menengah dan kewajiban jangka panjang dimasukkan ke dalam neraca, termasuk biaya perolehan modal, dengan menggunakan metode biaya efektif.

Kamis, 15 Januari 2015

TUGAS ETIKA PROFESI AKUNTANSI (JURNAL)

ISSN: 2302-8556
E-Jurnal Akuntansi Universitas Udayana 7.2 (2014): 444-461

PENGARUH INDEPENDENSI, PROFESIONALISME, TINGKAT PENDIDIKAN, ETIKA PROFESI, PENGALAMAN, DAN KEPUASAN KERJA AUDITOR PADA KUALITAS AUDITOR KANTOR AKUNTAN PUBLIK DI BALI

Putu Septiani Futri
Gede Juliarsa

Fakultas Ekonomi dan Bisnis Universitas Udayana (Unud), Bali, Indonesia
e-mail: septi_embemm@yahoo.com


ABSTRAK
Penelitian ini dilakukan untuk mengetahui pengaruh independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, dan kepuasan kerja auditor terhadap kualitas audit di Kantor Akuntan Publik di Bali. Penelitian ini menggunakan data sekunder berupa daftar nama Kantor Akuntan Publik dan data primer berupa jawaban-jawaban responden dari pengumpulan data kuesioner. Penelitian ini menggunakan metode simple random sampling dalam penentuan sampel da nada 36 sampel yang memenuhi kriteria. Penelitian ini menggunakan analisis regresi linier berganda untuk teknik analisis datanya, dimana hasil penelitian menunjukkan variabel independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, dan kepuasan kerja auditor berpengaruh secar simultan terhadap kualitas audit. Secara parsial hanya tingkat pendidikan dan etika profesi berpengaruh signifikan terhadap kualitas audit.
Kata kunci : independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, dan kepuasan kerja auditor.

PENDAHULUAN
Laporan keuangan adalah ringkasan dari proses pencatatan atas transaksi-transaksi keuangan yang terjadi selama tahun berjalan. Laporan keuangan berdasarkan prinsip akuntansi yang diterima umum (Standar Akuntansi Keuangan), yang diterapkan secara konsisten dan tidak mengandung kesalahan yang material (besar atau immaterial) adalah laporan keuangan yang wajar.
Pihak internal perusahaan yaitu manajemen dan semua pihak yang terlibat dalam kegiatan perusahaan. Manajemen memerlukan informasi keuangan untuk mengetahui kondisi keuangan perusahaan, pengambilan keputusan, dan memudahkan dalam mengelola perusahaan. Pihak eksternal perusahaan meliputi : kreditor, calon kreditor, investor, calon investor, kantor pajak, pihak-pihak lain yang tidak terlibat langsung dalam kegiatan perusahaan tetapi memiliki kepentingan dalam perusahaan agar mengetahui kemajuan perusahaan di masa yang akan dating. Manajemen harus membuat system pengendalian intern, untuk mengecek ketelitian serta kebenaran data-data akuntansi yang digunakan, agar perusahaan dapat bersaing dan bahkan mampu meningkatkan mutunya. Pengendalian intern merupakan pengawasan terhadap kualitas kinerja stafnya. Misalnya usaha manajemen dalam mencegah terjadinya kecurangan atau penggelapan dana terhadap kekayaan perusahaan. Terjadinya praktek kecurangan yang dilakukan oleh karyawan pada satu atau bagian dalam organisasi, maka dari itu manajemen harus mangajukan permohonan audit atas laporan keuangan. Ada dua karakteristik penting yang harus ada dalam laporan keuangan menurut FASB yakni relevan dan dapat diandalkan. Kedua karakteristik tersebut sulit diukur, sehingga para pemakai informasi membutuhkan jasa akuntan public. Jasa dari para akuntan yang bekerja di sutu kantor Akuntan Publik (KAP) atau para auditor eksternal sangat dibutuhkan sebagai jaminan laporan keuangan tersebut memang relevan serta dapat meningkatkan kepercayaan pihak yang berkepentingan terhadap perusahaan. Akuntan Publik adalah profesi yang memberikan pelayanan bagi masyarakat umum, khususnya di bidang audit atas laporan keuangan. Audit ini dilakukan guna memenuhi kebutuhan pengguna laporan keuangan informasi seperti investor, kreditor, calon kreditor dan lembaga pemerintah.
Jasa yang diberikan oleh kantor akuntan public yaitu dalam bidang auditing, dan tipe penugasan atestasi lain. Tugas akuntan public yang lain adalah memeriksa laporan keuangan dan bertanggung jawab atas opini yang diberikan atas kewajaran laporan keuangan sehingga bisa digunakan sebagai landasan dalam pengambilan keputusan.
Besarnya kepercayaan pengguna laporan keuangan pada Akuntan Publik ini mengharuskan akuntan public memperhatikan kualitas auditnya. Ironisnya kepercayaan yang besar dari pemakai laporan keuangan kepada akuntan public seringkali diciderai dengan banyaknya skandal, misalnya saja pada akhir tahun 2001 sebuah perusahaan terkemuka di dunia yang memperkerjakan sekitar 21.000 orang pegawai yaitu Enron Corporation akhirnya bangkrut. Kebangkrutan Enron dianggap sebagai akibat dari kesalahan Akuntan Publik yang tidak dapat mendeteksi kecurangan yang dilakukan oleh manajemen Enron. Dalam konteks tersebut memunculkan pertanyaan apakah kecurangan yang dilakukan oleh manajemen. Apabila auditor melakukan hal tersebut maka dapat dipastikan bahwa seberapa bagusnya opini yang diberikan oleh auditor tidak akan berpengaruh terhadap risiko yang dihadapi investor dan kreditor.
Independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, dan kepuasan kerja auditor menjadi hal yang penting dalam pelaksanaan fungsi pemeriksaan karena selain mematangkan pertimbangan dalam penyusunan laporan hasil pemeriksaan, juga untuk mencapai harapan yakni kinerja yang berkualitas. Independensi berarti sikap mental yang tidak mudah dipengaruhi. Sebagai seorang Akuntan Publik tidak dibenarkan untuk terpengaruh oleh kepentingan siapapun baik manajemen maupun pemilik perusahaan dalam menjalankan tugasnya. Akuntan public harus bebas intervensi utamanya dari kepentingan-kepentingan yang menginginkan tidak ada hasil audit yang merugikan pihak yang berkepentingan.
Profesionalisme juga menjadi syarat utama auditor. Profesionalisme auditor mengacu pada kemampuan dan perilaku professional. Kemampuan didefinisikan sebagai pengetahuan, pengalaman, kemampuan beradaptasi, kemampuan teknis, dan kemampuan teknologi, dan memungkinkan perilaku professional auditor untuk mencakup faktor-faktor tambahan seperti transparasi dan tanggung jawab, hal ini sangat penting untuk memastikan kepercayaan public.
Tingkat pendidikan juga sangat diperlukan dalam menentukan kualitas audit. Semakin banyak pengetahuan yang didapat maka akan memudahkan auditor dalam memecahkan masalah dalam melaksanakan tugas audit. Pendidikan adalah kegiatan untuk memperbaiki dan mengembangkan sumber daya manusia dengan cara meningkatkan kemampuan dan pengertian tentang pengetahuan umum dan pengetahuan ekonomi termasuk didalamnya peningkatan pengetahuan teori dan keterampilan dalam upaya memecahkan masalah yang dihadapi perusahaan.
Etika profesi juga salah satu faktor yang mempengaruhi kualitas audit. Kode etik juga sangat diperlukan karena dalam kode etik megatur perilaku akuntan public menjalankan praktik. Etika professional meliputi sikap para anggota profesi agar idealistis, praktis, dan realistis.
Faktor lain yang mempengaruhi kualitas audit adalah kepuasan kerja auditor. Kepuasan kerja ialah suatu rasa positif seseorang atas karakteristiknya yang dievaluasi. Maka dari itu bila seorang auditor memiliki kepuasan kerja yang bagus, akan mampu bekerja lebih baik sehingga menghasilkan kualitas audit yang baik juga.
Kualitas audit dapat membangun kredibilitas informasi dan kualitas informasi pelaporan keuangan yang juga membantu pengguna memiliki informasi yang berguna. Terutama kesempatan mempromosikan peningkatan yang signifikan dalam auditor professional dengan terus belajar yang akan memperkuat kualitas audit karena konsep pembelajaran yang berkelanjutan telah menjadi penting yang menempatkan prioritas pada melihat, mengadaptasi dan belajar dari perubahan.
Sehingga menurut latar belakang diatas maka rumusan masalah dalam penelitian ini adalah “Bagaimana pengaruh independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, dan kepuasan kerja auditor terhadap kualitas audit pada Kantor Akuntan Publik di Bali?”

METODE PENELITIAN
Penelitian ini dilakukan pada Kantor Akuntan Publik (KAP) yang berada di Propinsi Bali yang merupakan anggota Institut Akuntan Publik Indonesia (IAPI). Sampel diambil dari 9 KAP yang terdapat di Bali.
Objek penelitian ini adalah pengaruh independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, dan kepuasan kerja auditor terhadap kualitas audit pada Kantor Akuntan Publik di Bali.
Definisi oprasional dibentuk dengan cara mencari indicator empiris konsep. Dimana semakin mengarah ke poin 1 maupun point 4 dapat ditentukan bahwa variable tersebut berpengaruh atau tidak dalam menentukan kualitas audit.

HASIL DAN PEMBAHASAN
Berdasarkan tabel 2 diperoleh hasil yang menunjukkan bahwa seluruh butir pertanyaan untuk mencari informasi mengenai variabel independensi, profesionalisme, tingkat pendidikan, etika profesi, pengalaman, kepuasan kerja dan kualitas audit dinyatakan Valid. Hal ini terlihat dari nilai rhitung > rtabel. Indikator lainnya yang dapat memberikan informasi adalah nilai probabilitas korelasi yaitu 0,000 artinya nilai tersebut < 0,05, sehingga variabel independensi profesionalisme, tingkat pendidikan, etika profesi, pengalaman, kepuasan kerja dan kualitas audit dinyatakan valid.


Berdasarkan Tabel 2. terlihat bahwa seluruh instrumen atau butir pertanyaan dalam variabel reliabel. Hal ini terlihat dari seluruh croanbach’s alpha dari masing-masing variabel nilainya melebihi kriteria yang dipersyaratkan yaitu 0,60.

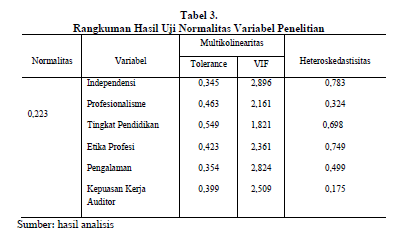
Hasil pengujian asumsi klasik pada Tabel 3. menunjukkan bahwa model pengujian telah terbebas dari masalah normalitas data,multikoliniearitas, dan heteroskedastisitas.

Pengaruh Independensi pada Kualitas audit
Setelah dilakukan pengujian didapatkan hasil bahwa independensi tidak berpengaruh terhadap kualitas audit di Kantor Akuntan Publik di Bali yang terlihat dari tingkat signifikansi (0,079)>α (0,05). Hasil penelitian ini tidak sejalan dengan penelitian Ardani (2010), Saripudin (2012), dan Wulandari (2012). Namun ada penelitian yang mendukung hasil penelitian ini yaitu penelitian yang dilakukan Permatasari(2011), Wahyuni (2013) yang menunjukkan bahwa independensi tidak berpengaruh terhadap kualitas audit. Independensi auditor adalah landasan dari profesi akuntan publik. Penurunan atau kurangnya independensi auditor adalah sebuah ancaman, dimana akan menyebabkan banyak perusahaan runtuh dan skandal korporasi di seluruh dunia. Tanpa independensi kualitas audit dan tugas deteksi audit akan dipertanyakan, Mansouri dkk. (2009).

Keadaan seringkali mengganggu independensi auditor, karena ia dibayar klien atas jasanya, sebagai penjual jasa, auditor cenderung memenuhi keinginan klien (Ling Lin, 2012). Persaingan antar Kantor Akuntan Publik bisa jadi pemicu kurangnya independensi auditor, sehingga auditor rentan mengikuti kemauan dari klien agar tidak kehilangan pendapatannya.

Pengaruh Profesionalisme pada Kualitas Audit
Setelah dilakukan pengujian didapatkan hasil bahwa profesionalisme tidak berpengaruh terhadap kualitas audit pada Kantor Akuntan Publik di Bali terlihat dari tingkat signifikansi (0,057)> α (0,05). Hasil penelitian ini tidak sejalan dengan penelitian Wulandari (2012). Namun ada penelitian yang mendukung hasil penelitian ini yaitu penelitian yang dilakukan Faisal dkk. (2012) yang menyatakan bahwa profesionalisme tidak berpengaruh terhadap kualitas audit. Untuk meningkatkan kualitas audit, seorang auditor dituntut agar bertindak profesional dalam melakukan pemeriksaan. Auditor yang profesional akan lebih baik dalam menghasilkam audit yang dibutuhkan dan berdampak pada peningkatan kualitas audit. Adanya peningkatan kualitas audit auditor maka meningkat pula kepercayaan pihak yang membutuhkan jasa profesional. Dengan demikian profesionalisme perlu ditingkatkan, karena sangat penting dalam melakukan pemeriksaan sehingga akan memberikan pengaruh pada kualitas audit auditor. Harapan masyarakat terhadap tuntutan transparasi dan akuntabilitas akan terpenuhi jika auditor dapat menjalankan profesionalisme dengan baik sehingga masyarakat dapat menilai kualitas audit.

Setelah dilakukan pengujian didapatkan hasil bahwa tingkat pendidikan terbukti berpengaruh positif terhadap kualitas audit pada Kantor Akuntan Publik di Bali terlihat dari tingkat signifikansi (0,005)<α (0,05). Hal ini menunjukkan semakin tinggi tingkat pendidikan auditor maka semakin tinggi pula pengaruhnya terhadap kualitas audit seorang auditor. Hal ini memberikan suatu gambaran dimana tingkat pendidikan yang dimiliki seorang auditor akan meningkatkan kualitasnya, karena dengan jenjang pendidikan yang tinggi, hal ini berkecendrungan kuat akan meningkatkan wawasan serta kemampuan seorang auditor untuk memegang tanggung jawab serta meningkatkan perannya dalam menjalankan tugasnya. Dengan tingkat pendidikan yang tinggi pula tentunya akses informasi yang dimilikinya menjadi lebih banyak sehingga kompetensi dalam menjalankan tugas akan semakin meningkat dan hal itu akan berdampak pada peningkatan kualitasnya. Hasil penelitian ini mendukung hasil penelitian Anggraini, Rani, dan Lismawati (2013), yang menyatakan bahwa tingkat pendidikan berpengaruh pada kualitas audit.

Pengaruh Tingkat Pendidikan pada Kualitas Audit
Setelah dilakukan pengujian didapatkan hasil bahwa etika profesi berpengaruh positif terhadap kualitas audit pada Kantor Akuntan Publik di Bali terlihat dari tingkat signifikansi (0,008)<α (0,05). Hal ini menunjukkan bahwa semakin tinggi etika profesi auditor maka semakin baik pula kualitas audit pada Kantor Akuntan Publik di Bali. Hasil penelitian ini mendukung penelitian oleh Rahma (2012) dan Wahyuni (2013), yang menyatakan bahwa etika profesi berpengaruh pada kualitas audit. Dengan menjunjung tinggi etika profesi diharapkan tidak terjadi kecurangan diantara para auditor, sehingga dapat memberikan pendapat auditan yang benar-benar sesuai dengan laporan keuangan yang disajikan oleh perusahaan. Jadi, dalam menjalankan pekerjaannya, seorang auditor dituntut untuk mematuhi Etika Profesi yang telah ditetapkan oleh Institut Akuntan Publik Indonesia. Hal ini dimaksudkan agar tidak terjadi persaingan diantara para akuntan yang menjurus pada sikap curang. Dengan diterapkannya etika profesi diharapkan seorang auditor dapat memberikan pendapat yang sesuai dengan laporan keuangan yang diterbitkan oleh perusahaan. Jadi, semakin tinggi Etika Profesi dijunjung oleh auditor, maka kualitas audit juga akan semakin bagus.

Pengaruh Pengalaman pada Kualitas Audit
Setelah dilakukan pengujian didapatkan hasil bahwa pengalaman tidak berpengaruh positif terhadap kualitas audit pada Kantor Akuntan Publik di Bali terlihat dari tingkat signifikansi (0,066)>α (0,05). Hasil penelitian ini di dukung oleh penelitian Badjuri (2011) dan Septiari (2013). Hal ini menunjukkan semakin rendah pengalaman auditor maka semakin rendah pula kualitas audit auditor tersebut.
Adapun faktor yang menyebabkan kurangnya pengalaman pada auditor adalah, kurang lamanya bekerja pada Kantor Akuntan Publik, dalam hal ini adalah audit junior, dan selain itu kurangnya kompleksitas tugas yang dihadapi auditor, semakin sering auditor menghadapi tugas yang kompleks maka semakin bertambah pengalaman dan pengetahuannya. Begitu juga dengan risiko audit yang dihadapi oleh seorang auditor juga akan dipengaruhi oleh pengalaman dari auditor tersebut. Auditor akan berusaha untuk memperoleh bukti-bukti yang diperlukan untuk mendukung judgment tersebut. Dalam melaksanakan tugas auditnya seorang auditor dituntut untuk membuat suatu judgment yang maksimal. Untuk itu auditor akan berusaha untuk melaksanakan tugasnya tersebut dengan segala kemampuannya dan berusaha untuk mengindari risiko yang mungkin akan timbul dari judgment yang dibuatnya tersebut.

Pengaruh Kepuasan Kerja Auditor pada Kualitas Audit
Setelah dilakukan pengujian didapatkan hasil bahwa kepuasan kerja berpengaruh positif terhadap kualitas audit pada Kantor Akuntan Publik di Bali terlihat dari tingkat signifikansi (0,033)<α (0,05). Hasil penelitian ini sama dengan penelitian Gautama dkk. (2010), Widyasari (2010). Respon seseorang meliputi respon terhadap komunikasi organisasi, supervisor, kompensasi, promosi, teman sekerja, kebijaksanaan organisasi dan hubungan interpersonal dalam organisasi.

SIMPULAN DAN SARAN
Berdasarkan pembahasan di atas, maka simpulan penelitian adalah:
1) Independensi tidak berpengaruh terhadap kualitas audit.
2) Profesionalisme tidak berpengaruh terhadap kualitas audit.
3) Tingkat pendidikan profesionalisme berpengaruh positif terhadap kualitas audit.
4) Etika profesi berpengaruh positif terhadap kualitas audit.
5) Pengalaman berpengaruh tidak berpengaruh terhadap kualitas audit.
6) Kepuasan kerja auditor berpengaruh positif terhadap kualitas audit.

Saran
Berdasarkan hasil penelitian di atas, saran yang dapat diajukan ialah sebagai berikut :
Dengan tidak terbuktinya independensi, profesionalisme, pengalaman, dan kepuasan kerja auditor pada kualitas audit pada Kantor Akuntan Publik di Bali, maka penelitian ini diharapkan mampu memberikan masukan kepada pihak Kantor Akuntan Publik dalam menilai kualitas audit dan lebih meningkatkan independensi, profesionalisme auditor, selain itu memberikan auditor junior kesempatan lebih banyak dalam menjalankan profesinya dan Kantor Akuntan Publik memberikan penghargaan pada auditor-auditor yang sudah bekerja dengan baik, sehingga auditor memiliki kepuasan kerja dalam melaksankan tugasnya.

Keterbatasan penelitian ini, yaitu penelitian ini menggunakan metode pengumpulan data melalui kuesioner sehingga data yang diperoleh berdasarkan persepsi responden saja, maka penelitian selanjutanya dapat dilengkapi dengan melakukan observasi yang lebih mendalam. Dari hasil uji koefisien determinasi (adjust R square) penelitian ini variabel bebas mampu menjelaskan variabel terikat sebesar 9,1% sehingga masih ada variabel-variabel bebas lain yang perlu diindentifikasi untuk menjelaskan kualitas audit pada Kantor Akuntan Publik di Bali


REFERENSI
Ardani, Lilis. 2010. Pengaruh Kompetensi, Independensi, Akuntabilitas, dan Motivasi Terhadap Kualitas Audit. Dalam Majalah Ekonomi Tahun XX.

Badjuri, Achmat. (2011). Faktor-Faktor yang Berpengaruh Terhadap Kualitas Audit Auditor Independen pada Kantor Akuntan Publik (KAP) di Jawa Tengah. Dinamika Keuangan dan Perbankan. 3(2) (Nov) h: 183-197.

Baotham, Sumintorn. 2007. The Impact of Proffesional Knowledge and Personal Ethics on Audit Quality. International Academy Bisnis & Ekonomi.

Chanawongse, Kasom., Poonpol, Parnsiri., Poonpool, Nuttavong. 2011. The Effect of Auditor Professional on Audit Quality: An Empirical Study of Certified Public Accountants (CPAs) in Thailand. International Academy Bisnis & Ekonomi.

Faizal, Hardiyah, M. Rizal Yahya. 2012. Pengaruh Kompetensi, Independensi dan Profesionalisme Terhadap Kualitas Audit Dengan Kecerdasan Emosional Sebagai Variabel Moderasi (Survei pada Kantor Akuntan Publik di Indonesia). Dalam Jurnal Akuntansi Pascasarjana Universitas Syiah Kuala Banda Aceh.

Friska, Novanda. 2012. Pengaruh Profesionalisme Auditor, Etika Profesi, dan Pengalaman Auditor Terhadap Pertimbangan Tingkat Materialitas. Skripsi. Universitas Negeri Yogyakarta.

Gautama, Ibnu dan Muhammad Arfan. 2010. Pengaruh Kepuasan Kerja, Profesionalisme, dan Penerapan Teknologi Informasi Terhadap Kinerja Auditor. Dalam Jurnal Telaah & Riset Akuntansi, 3(2) Juli: pp: 195-205

Halim, Abdul. 2008. Auditing I (Dasar-Dasar Audit Laporan Keuangan), Edisi Ketiga. Yogyakarta: UPP AMP YKPN.

Jena Sarita, Dian Agustia. 2013. Pengaruh Gaya Kepemimpinan Situasional, Motivasi Kerja, Locus Of Control Terhadap Kepuasan Kerja dan Prestasi Kerja Auditor. Simposium Nasional Akuntansi 12.

Laksmi Dewi, GAA. 2010. Pengaruh Tingkat Pendidikan, Pelatihan Kerja, Pengalaman Kerja, dan Profesionalisme Petugas Pemeriksa Pajak Pada Penyelesaian Pemeriksaan Pajak di Kantor Pelayanan Pajak Pratama se-Bali. Skripsi. Jurusan Akuntansi pada Fakultas Ekonomi Universitas Udayana, Denpasar.

Senin, 29 September 2014

TUGAS ETIKA PROFESI AKUNTANSI (SINOPSIS BUKU)

Nama Kelompok  : 1. Dian Muyasaroh            27211798
                          2. Intan Sabilul Khoirot      23211653
                          3. Mita Rahayu                  24211512
                          4. Restu Nurul Andria        26211004
                          5. Winda Arianti                27211416

Kelas                 : 4 eb 14


SETENGAH ABAD PROFESI AKUNTANSI

Penulis    : Thedorus M Tuanakotta
Tahun      : 2007
Penerbit  : Salemba Empat

Perubahan terbesar dalam profesi akuntansi di dunia, termasuk Indonesia, terjadi dalam setengah abad terakhir. Setengah Abad Profesi Akuntansi menyajikan dinamika perjalanan panjang dari the Big Eight (delapan kantor akuntan peringkat teratas) pada akhir tahun 1950-an sampai menjadi the Big Four (empat besar) pada awal milenium ini. Perjalanan panjang ini diistilahkan oleh Penulis seperti judul film, Four Weddings and a Funeral, yaitu melalui empat merger maha besar dan satu kematian.
Dari panggung dunia, pembahasan beralih kepada profesi akuntansi di Indonesia dalam 50 tahun terakhir. Sebagai kilas balik, buku ini mengulas keadaan profesi akuntansi di zaman penjajahan Belanda, lengkap dengan daftar kantor-kantor akuntan Belanda. Ini diikuti dengan pembahasan mengenai tonggak-tonggak sejarah profesi akuntansi, antara lain: berdirinya Ikatan Akuntan Indonesia (IAI) pada tanggal 23 Desember 1957; berdirinya IAI-Seksi Akuntan Publik pada tanggal 7 April 1977; latar belakang keluarnya Undang-Undang Nomor 34 tentang Pemakaian Gelar Akuntan dan Undang-Undang Nomor 8 tentang Wajib Kerja Sarjana; beroperasinya kantor-kantor akuntan asing melalui berbagai bentuk kerja sama; serta Rancangan Undang-Undang Akuntan Publik.

Jumat, 30 Mei 2014

Tugas 3 Bahasa Inggris Bisnis #

Mispelled in English

1.  Advice vs Advise.
Advice artinya nasihat yang dikondisikan sebagai kata benda. Contoh, Andi’s advice is useful = Nasihat Andi sangatlah berguna. Sedangkan advise berarti menasihati atau kata kerja. Contoh, You must advise him = Kamu harus menasihatinya.

2.  Me vs I.
Seharusnya mudah dalam menentukan penggunaan me dan I. Me sebagai objek, sedangkan I digunakan sebagai subjek. Berikut ini penggunaan kalimat, Kuncoro makes a cake for my wife and I. Seharusnya menggunakan kata me.

3.  Affect vs Effect.
Yang perlu Anda ketahui mengenai Affect dan Effect adalah, Affect berarti mempengaruhi atau to influence. Contoh, God’s words affect our life = kata-kata Tuhan mempengaruhi kehidupan kami. Sedangkan Effect berarti pengaruh dari sesuatu atau result. Contoh, The effect of your learning technique is quite good = Efek dari teknik pembelajaranmu sangatlah bagus.

4. Penggunaan kata Thanks Before, yang artinya terimakasih sebelumnya, tidak dikenal dalam kalimat bahasa Inggris, karena kata before adalah preposisi atau kata depan, jadi harus diikuti kata lain (kata ganti atau kata benda). Jika ingin mengucapkan terima kasih sebelumnya dalam bahasa Inggris, maka kalimat yang lebih tepat adalah Thanks in advance”. Atau yang umum adalah Thanks anyway.

5.  Penggunaan kata Take and Give.
Kata Take and Give sebenarnya tidak ada di dalam bahasa Inggris. Yang tepat adalah Give and Take yang artinya memberi dulu baru menerima, bukan sebaliknya.

6. Penggunaan kata Energic, bermaksud untuk menyatakan semangat, aktif dan antusias, tapi ternyata kata Energic tidak ada dalam kamus bahasa Inggris. Yang lebih tepat dan lebih pantas adalah Energetic.


http://www.ef.co.id/englishfirst/englishstudy/kesalahan-penempatan-kata-bahasa-inggris-(bag-1).aspx


Kamis, 01 Mei 2014

Tugas 2 Bahasa Inggris Bisnis #

Chelsea 1 Atletico Madrid 3 (Agregat 1-3)

Summary
Chelsea in the Champions League dream ended in the semi-finals after defeat of Atletico Madrid. The Blues winning first goal by Fernando Torres, but the position became unbalanced after Adrian Lopez equalized. Because Chelsea lagging behind due to the away goal, we also need to be out the attack, but Samuel Eto'o gives advantage for the visitors when he tripped Diego Costa in the penalty box, and the Spanish players do not make a mistake when a penalty and made ​​the score 2 - 1.

Arda Turan scored the third goal in stoppage time to make Chelsea could not reach the game again, and also deserve praise given to us on loan goalkeeper, Thibaut Courtois, who look good to make the Blues failed to score. This means Chelsea will end the season on May 11, with the remaining two crucial matches in the Premier League.

First round
Ahead of kick - off, the stadium did a minute of silence to honor two great coaches in European, Tito Vilanova, the former coach of Barcelona, and Vujadin Boskov, Sampdoria and former Yugoslavia coach, who recently died.

Start so fast that it almost makes Atletico scored the opening goal when a cross iumpan Koke on the crossbar before the ball about Gary Cahill, who fortunately after that back towards goal. Fortunately the ball landed on the net goalkeeper Schwarzer, not in it.

Chelsea first time through ball threaten death, that is, when a free kick that curled just Willian hovering over the visitors' goal. Atletico then had two chances through Diego Costa, but both are very well could be blocked by the Chelsea defender, the first pass and then Cahill Cole.

David Luiz almost acrobatic kicks threats and only deviated slightly on the side of the goal Thibaut Courtois. In the middle of the first half, both teams are so balanced but Chelsea still look more than eight attacking aggression and emotion, with a trio of Hazard, Willian, and Torres made ​​a deal with the defense team, while Atletico, who controlled the ball well enough, trouble penetrating the defense Chelsea.

Then came a deadlock-breaking for the Blues. Ivanovic through ball chased by Willian and led him to the corner of the field as he posted two Atletico players. He then turned around but was fouled one guest team defender, and the ball is then taken by the mengcovernya Azpilicueta from behind. He then let go of a horizontal cross into the penalty area and struck by Torres, who kicked it into the top corner despite the fact the ball was deflected.

Our number nine players who played for Atletico this is the fan club since childhood, so it is understandable if he did not celebrate his goal, but Stamford Bridge still celebrated with great fanfare. Now, our job is to hold the Spanish side.

However, a direct free kick gave despite threat of Adrian Lopez 's header can still easily faced by Schwarzer, but the chances of the next Adrian gave them a goal. Tiago received the ball near the goal posts and quickly deflect the ball to the far post, where Adrian Lopez then take advantage of the ball with a half-volley that gave his team an away goal.

Second Round
Two-minute second-half run, Atletico took the lead almost immediately when a cross by Chelsea defense failed to anticipate and this time accepted by Arda Turan at the far post, forcing Schwarzer did penyelamatang instinctive. But the Australian goalkeeper's not the only one who look good because Courtois, Chelsea players on loan, with a very well could dismiss powerful header from Terry, whose free kick Willian.

Mourinho, who wants his team back ahead, then make the turn first. Samuel Eto'o came on for Cole. Azpilicueta back into the left and the Cameroonian joined Chelsea Torres in attack, despite playing more into. Unfortunately misfortune experienced by the striker. Eto'o's first involvement in the game is a foot prop accidentally Diego Costa in the penalty box and make guests get a penalty.

Costa, who received a yellow card for complaining about the penalty spot, able to kick the ball into the top - goal. Now, Chelsea needs two goals.

Opportunities David Luiz is still on the crossbar, utilizing feedback from William, and Courtois rebound quickly dismissed when the Blues are trying to capitalize on the rebound the ball. But then the visitors who scored again.

A good movement on the right side ended up with the ball sent to the penalty box, where Arda Turan then headed home. Header on the crossbar and bounced down, and make players of Turkish origin can be easily struck the ball as Schwarzer has been subdued.

Demba Ba signed to replace Torres, and the last turn is the inclusion of Andre Schurrle replace Willian, but Atletico look neat and show that they can also survive with an all-out when needed. Hazard and Eto'o had a good chance at the end of the game, but Courtois was in a good performance and made ​​our trip ended in the last four.

But there is some hope for the Premier League title, and we will return to The Bridge on the mingggu later to face Norwich.